नगराइनमा बजेट खर्चदेखि लेखा प्रणालीसम्म बेथिति, १८ करोडभन्दा बढी बेरुजु
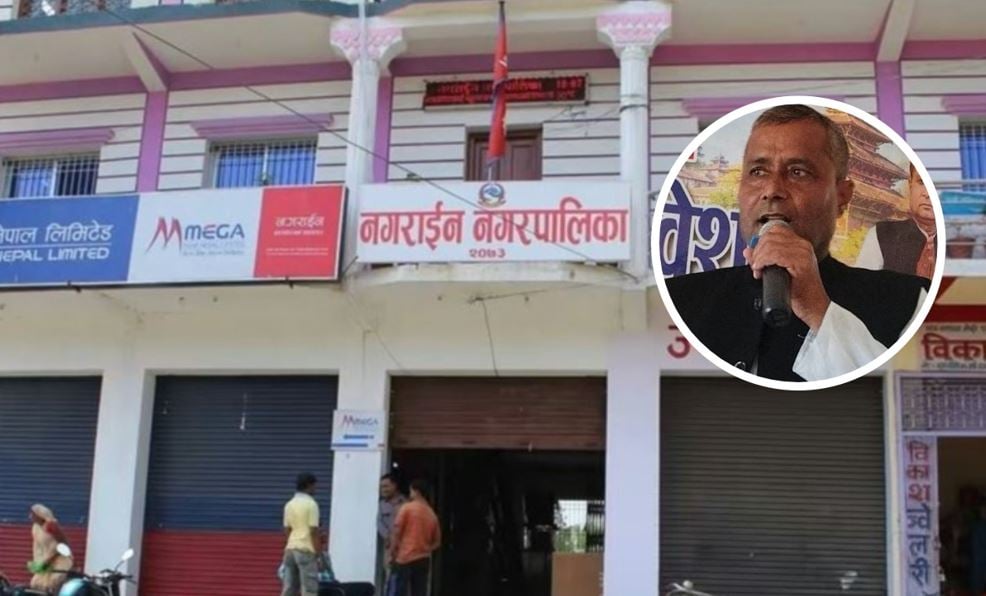

जनकपुरधाम, १३ असोज । धनुषाको नगराइन नगरपालिकाको आर्थिक व्यवस्थापन र बजेट कार्यान्वयनमा व्यापक कमजोरी देखिएको छ ।
महालेखापरीक्षकको कार्यालयले आर्थिक वर्ष २०८१/८२ को लेखापरीक्षण गर्दा नगरपालिकाको वित्तीय विवरणदेखि योजना कार्यान्वयन, आन्तरिक आय संकलन, बैंक हिसाब मिलान, सामाजिक सुरक्षा भत्ताको अभिलेख तथा बजेट खर्च प्रणालीसम्म विभिन्न कैफियत औँल्याएको हो ।
महालेखापरीक्षकको प्रतिवेदनअनुसार नगरपालिकाको गत वर्षको बेरुजु मात्रै ४९ लाख ९ हजार ९ सय ७१ रुपैयाँ देखिएको छ । त्यसमध्ये २१ लाख ६२ हजार २ सय ६४ रुपैयाँ असुल गर्नुपर्ने, १६ लाख ३७ हजार ५ सय ३८ रुपैयाँ प्रमाण कागजात पेस गर्नुपर्ने र ११ लाख १० हजार १ सय ६९ रुपैयाँ नियमित गर्नुपर्ने प्रकृतिको रहेको छ ।
यसमाथि विगत वर्षदेखि बाँकी रहेको बेरुजु पनि ठूलो छ । प्रतिवेदनअनुसार गत वर्षसम्म कायम रहेको १७ करोड ४० लाख १८ हजार १ सय ६४ रुपैयाँ बेरुजुमा चालु आर्थिक वर्षको थप बेरुजु जोडिँदा नगरपालिकाको अद्यावधिक बेरुजु १७ करोड ८९ लाख २८ हजार १ सय ३५ रुपैयाँ पुगेको छ ।
एउटै आर्थिक कारोबारको विवरणमा करोडौँको फरक
महालेखापरीक्षकले नगरपालिकाले तयार गरेको वित्तीय विवरण नै पूर्ण नभएको जनाएको छ ।
नगरपालिकाले सामाजिक सुरक्षा तथा संरक्षणतर्फ १६ करोड ६२ लाख ३० हजार ७ सय ३१ रुपैयाँ, राष्ट्रपति शैक्षिक सुधार कार्यक्रमतर्फ ५ लाख ८५ हजार ८ सय ५० रुपैयाँ र स्वास्थ्य क्षेत्र सुधार कार्यक्रमतर्फ ६ लाख १५ हजार रुपैयाँ गरी कुल १६ करोड ७४ लाख ३१ हजार ५ सय ८१ रुपैयाँको कारोबार स्थानीय सञ्चित कोष व्यवस्थापन प्रणाली (सूत्र) मा लेखांकन नगरेको प्रतिवेदनमा उल्लेख छ ।
यसका कारण सूत्र प्रणालीबाट तयार गरिएको वित्तीय विवरणले नगरपालिकाको वास्तविक आर्थिक अवस्थाको पूर्ण चित्रण नगरेको महालेखापरीक्षकको निष्कर्ष छ । नगरपालिकाभित्र हुने सबै आर्थिक कारोबार सूत्रमार्फत लेखांकन गरी वित्तीय विवरणमा समावेश गर्न प्रतिवेदनले सुझाव दिएको छ ।
त्यति मात्र नभई सूत्रबाट तयार गरिएको स्थानीय सरकारको कोषको प्राप्ति तथा भुक्तानीको एकीकृत वार्षिक प्रतिवेदन र नगरपालिकाले उपलब्ध गराएको एकीकृत आर्थिक विवरणबीच समेत ठूलो अन्तर देखिएको छ ।
प्रतिवेदनअनुसार गत वर्षको जिम्मेवारीमा ४ हजार ३ सय ६९ रुपैयाँ २० पैसा, चालु वर्षको प्राप्तिमा २३ करोड २१ लाख ३ हजार ९ सय ९ रुपैयाँ २१ पैसा, भुक्तानीमा २२ करोड ७२ लाख ८३ हजार ९ सय २४ रुपैयाँ ७५ पैसा र बैंक मौज्दातमा ४८ लाख २४ हजार ३ सय ५३ रुपैयाँ ६५ पैसासम्म फरक देखिएको छ ।
महालेखापरीक्षकले नगरपालिकाका सबै आर्थिक कारोबार सूत्रमा समावेश गरी समग्र आर्थिक अवस्थाको यथार्थ चित्रण हुने व्यवस्था मिलाउन भनेको छ ।
विकासभन्दा प्रशासनिक खर्च बढी
नगराइन नगरपालिकाको आम्दानी र खर्चको संरचनाले पनि विकास बजेटको उपयोगमाथि प्रश्न उठाएको छ ।
प्रतिवेदनअनुसार नगरपालिकाले आर्थिक वर्ष २०८१/८२ मा आन्तरिक आय, राजस्व बाँडफाँड र अनुदानसहित ३९ करोड १८ लाख ३९ हजार ४ सय ८२ रुपैयाँ आम्दानी गरेको थियो । त्यसमध्ये चालुतर्फ १८ करोड ६१ लाख ५९ हजार ४ सय ४३ रुपैयाँ र पुँजीगततर्फ ७ करोड २४ लाख २३ हजार ४ सय ९९ रुपैयाँ खर्च भएको छ ।
लेखापरीक्षकले अनुदान तथा राजस्व बाँडफाँडबाट प्राप्त रकममध्ये चालुतर्फ ७१.९९ प्रतिशत र पुँजीगततर्फ २८.०१ प्रतिशत मात्रै खर्च भएको औँल्याएको छ । यसबाट विकास निर्माणको तुलनामा प्रशासनिक प्रकृतिको खर्च बढी भएको निष्कर्ष निकाल्दै प्रशासनिक खर्च नियन्त्रण गरी अनुदान र राजस्व बाँडफाँडबाट प्राप्त रकम विकास निर्माणमा बढी परिचालन गर्न सुझाव दिएको छ ।
पुँजीगत बजेट वर्षको अन्तिम चौमासिकमा मात्रै खर्च
नगरपालिकाको पुँजीगत खर्चको अवस्था झनै असन्तुलित देखिएको छ ।
महालेखापरीक्षकका अनुसार आर्थिक वर्षभरि पुँजीगततर्फ ७ करोड २४ लाख २३ हजार ४ सय ९९ रुपैयाँ खर्च भएको देखिए पनि पहिलो, दोस्रो र तेस्रो चौमासिकमा कुनै खर्च भएको छैन । सम्पूर्ण पुँजीगत खर्च चौथो चौमासिकमा मात्रै भएको प्रतिवेदनमा उल्लेख छ ।
त्यसमध्ये असार महिनामा मात्रै १ करोड २६ लाख ८७ हजार ३ सय ३४ रुपैयाँ अर्थात् कुल पुँजीगत खर्चको १७.५ प्रतिशत खर्च भएको देखिएको छ ।
वर्षको अन्त्यमा आएर खर्चको चाप बढाउँदा कामको गुणस्तरमा असर पर्न सक्ने भन्दै महालेखापरीक्षकले स्वीकृत कार्यक्रमअनुसार चौमासिक रूपमा सन्तुलित खर्च हुने गरी योजना कार्यान्वयन गर्न सुझाव दिएको छ ।
१५ योजनामध्ये १३ योजना कार्यान्वयन भएनन्
नगरपालिकाको योजना छनोट र कार्यान्वयनको अवस्था पनि कमजोर देखिएको छ ।
महालेखापरीक्षकका अनुसार आर्थिक वर्ष २०८१÷८२ मा नगरपालिकाले १५ वटा योजना छनोट गरी बजेट विनियोजन गरेको थियो । तर, तीमध्ये दुई वटा योजना मात्रै कार्यान्वयन भएको र १३ वटा योजना कार्यान्वयन हुन नसकेको प्रतिवेदनमा उल्लेख छ ।
नगरपालिकाले संघीय सरकारबाट सशर्त रूपमा प्राप्त हुने रकमबाहेक अन्य योजनाको प्रभावकारी छनोट र कार्यान्वयन गर्न नसकेको देखिएको छ ।
महालेखापरीक्षकले योजनालाई वस्तुनिष्ठ रूपमा प्राथमिकता निर्धारण गरी छनोट गर्न र प्रभावकारी ढंगले कार्यान्वयन गर्न सुझाव दिएको छ ।
योजनाको प्राथमिकता निर्धारणमा गरिबी न्यूनीकरण, उत्पादनमूलकता, रोजगारी सिर्जना, स्थानीय स्रोतको उपयोग, समावेशी विकास, दिगोपना, वातावरण संरक्षण तथा सामाजिक–सांस्कृतिक पक्षलाई आधार बनाउनुपर्ने कानुनी व्यवस्था भए पनि नगरपालिकाको योजना कार्यान्वयनमा त्यसअनुसारको प्रभावकारिता नदेखिएको प्रतिवेदनले देखाएको छ ।
आन्तरिक आय कमजोर, अनुदानमै निर्भरता
नगराइन नगरपालिकाको आफ्नै आन्तरिक आम्दानीको हिस्सा पनि न्यून देखिएको छ ।
प्रतिवेदनअनुसार आर्थिक वर्ष २०८१/८२ मा नगरपालिकाको आन्तरिक आय ३७ लाख १८ हजार ७२ रुपैयाँ रहेको थियो । केन्द्रीय अनुदानबाट भएको खर्चको तुलनामा आन्तरिक आयको हिस्सा १.९८ प्रतिशत मात्रै रहेको महालेखापरीक्षकले उल्लेख गरेको छ ।
नगरपालिकाले आन्तरिक आयको दायरा विस्तार गरी आम्दानी बढाउन ध्यान दिनुपर्ने प्रतिवेदनको सुझाव छ ।
अर्कोतर्फ, नगरपालिकाले आफूले असुल गरेको आन्तरिक आयको विवरण र सूत्र प्रणालीमा देखिएको विवरणमा समेत फरक देखिएको छ ।
प्रतिवेदनमा नगरपालिकाले आर्थिक वर्ष २०८१/८२ मा ४९ लाख ३ हजार ९ सय ८४ रुपैयाँ ३४ पैसा आन्तरिक आय असुल गरेको उल्लेख गरे पनि सूत्र प्रणालीमा त्यसको तुलनामा कम रकम देखिएको जनाइएको छ । उक्त रकम यकिन गरी हिसाब मिलान गर्न महालेखापरीक्षकले निर्देशन दिएको छ ।
बजेट सीमा निर्धारण समिति नै गठन भएन
नगरपालिकाको बजेट निर्माण प्रक्रियामा समेत कानुनी व्यवस्थाको पूर्ण पालना नभएको प्रतिवेदनले औँल्याएको छ ।
स्थानीय सरकार सञ्चालन ऐन, २०७४ अनुसार स्थानीय तहमा प्राप्त हुने आन्तरिक आय, राजस्व बाँडफाँड, अनुदान, ऋणलगायतका स्रोतको प्रक्षेपण र बजेट सीमा निर्धारण गर्न स्रोत अनुमान तथा बजेट सीमा निर्धारण समिति गठन गर्नुपर्ने व्यवस्था छ । तर, नगराइन नगरपालिकाले उक्त समिति गठन नगरेको महालेखापरीक्षकको प्रतिवेदनमा उल्लेख छ ।
बजेट सीमा निर्धारणदेखि क्षेत्रगत सीमा तोक्ने, कार्यक्रमको प्राथमिकता निर्धारण गर्ने र बजेट तर्जुमाका लागि मार्गदर्शन तयार गर्नेसम्मका काम कानुनअनुसार गर्नुपर्ने भए पनि त्यसको पालना नभएको भन्दै सम्बन्धित पदाधिकारीको ध्यानाकर्षण गराइएको छ ।
मध्यकालीन खर्च संरचना र आवधिक योजना पनि कमजोर
नगरपालिकाले मध्यकालीन खर्च संरचना तयार नगरेको पनि प्रतिवेदनमा उल्लेख छ ।
अन्तरसरकारी वित्त व्यवस्थापन ऐनअनुसार स्थानीय तहले मध्यकालीन खर्च संरचना तयार गर्नुपर्ने भए पनि नगराइनले त्यस्तो संरचना तयार नगरेको महालेखापरीक्षकले जनाएको छ ।
त्यसैगरी दिगो विकासका लक्ष्यलाई स्थानीय तहमा आन्तरिकीकरण गर्न आवधिक योजना तयार गरी लागू गरेको समेत नदेखिएको प्रतिवेदनमा उल्लेख छ ।
यस्तो अवस्थाले नगरपालिकाको वित्तीय व्यवस्थापन कुशल नभएको देखिने भन्दै योजना तथा बजेट कार्यान्वयनलाई विश्वसनीय र प्रभावकारी बनाउन ध्यान दिन महालेखापरीक्षकले सुझाव दिएको छ ।
सामाजिक सुरक्षा भत्तामा लगत कट्टा नगर्दा बढी भुक्तानीको जोखिम
नगरपालिकाले सामाजिक सुरक्षा भत्ता वितरणमा समेत पर्याप्त अभिलेख व्यवस्थापन नगरेको देखिएको छ ।
महालेखापरीक्षकको प्रतिवेदनमा लाभग्राहीको मृत्यु, बसाइँसराइ, बालबालिकाको उमेर पूरा भएको अवस्था, बैंक खाता निष्क्रिय भएको अवस्था वा लाभग्राही अयोग्य भएको अवस्थामा समयमै लगत कट्टा गर्नुपर्ने उल्लेख छ । तर, नगरपालिकाले आर्थिक वर्ष २०८१/८२ मा लाभग्राहीको लगत समयमै कट्टा नगरेका कारण बढी भुक्तानी भएको रकम यकिन गरी फिर्ता गर्नुपर्ने अवस्था देखिएको प्रतिवेदनमा उल्लेख छ ।
सामाजिक सुरक्षा कार्यक्रम ठूलो रकमसँग सम्बन्धित भएकाले लाभग्राहीको विवरण अद्यावधिक नगर्दा सार्वजनिक रकममा अनावश्यक भार पर्न सक्ने देखिन्छ ।
बैंक खाताको हिसाबमा पनि फरक
नगरपालिकाको लेखा र बैंक मौज्दातबीच समेत अन्तर देखिएको छ ।
प्रतिवेदनअनुसार स्थानीय तह सञ्चित कोष खातामा बैंक विवरणअनुसार लेखाभन्दा ४४ लाख ८३ हजार ३ सय १९ रुपैयाँ बढी रकम देखिएको छ । त्यस्तै, विविध खर्च खातामा १८ लाख १४ हजार ५ सय ७६ रुपैयाँ बैंक बढी र स्थानीय तह विपद् व्यवस्थापन खातामा १ हजार १ सय ५५ रुपैयाँ बैंक बढी देखिएको छ ।
लेखापरीक्षकले बैंक स्टेटमेन्टसँग लेखा विवरण मिलान गरी फरक रकम यकिन गर्न तथा बैंक बढी देखिएको रकमलाई आवश्यक प्रक्रिया पूरा गरी लेखामा समावेश गर्न सुझाव दिएको छ ।
भ्रमण खर्चमा पनि प्रश्न
नगरपालिकाले भ्रमण तथा अनुगमनका नाममा खर्च गरेको रकममा समेत आवश्यक अभिलेख र स्वीकृतिको अभाव देखिएको छ ।
प्रतिवेदनमा ८ लाख ६७ हजार १ सय ९५ रुपैयाँ भ्रमण खर्च लेखिएको भए पनि भ्रमण अभिलेख व्यवस्थित नराखिएको, भ्रमण तथा अनुगमन प्रतिवेदन नभएको तथा भ्रमणको उद्देश्य, कामको प्रयोजन र स्वीकृति दिने अधिकारीको स्वीकृतिबिना दैनिक भ्रमण भत्ता भुक्तानी गरिएको उल्लेख छ ।
महालेखापरीक्षकले नियमअनुसार भ्रमण अभिलेख तथा प्रतिवेदन राखेर मात्रै खर्च लेख्न, स्वीकृति लिएर कर्मचारीलाई भ्रमणमा खटाउन तथा आवश्यक प्रमाण कागजातका आधारमा भ्रमण खर्च भुक्तानी गर्न सुझाव दिएको छ ।
खाजा खानामा पनि ठूलो खर्च
नगरपालिकाको खर्च प्रणालीमा खाजा तथा खानाका नाममा भएको भुक्तानीसमेत प्रतिवेदनको निगरानीमा परेको छ ।
महालेखापरीक्षकले नगरपालिकाका केही भुक्तानी उदाहरणका रूपमा प्रस्तुत गर्दै एकै प्रकृतिका खाजा खाना तथा चिया खर्चमा ठूलो रकम भुक्तानी भएको देखाएको छ । विभिन्न भौचरमार्फत खाजा तथा खाना शीर्षकमा गरिएको खर्चलाई आन्तरिक आयको अवस्थासँग तुलना गर्दै विविध खर्चमा मितव्ययिता अपनाउन सुझाव दिइएको छ ।
स्वास्थ्य सामग्री र औषधि खरिदमा पनि अभिलेखको समस्या
नगरपालिकाअन्तर्गत स्वास्थ्य संस्थाका लागि औषधि खरिद तथा व्यवस्थापनमा समेत महालेखापरीक्षकले सुधार आवश्यक देखाएको छ ।
औषधि खरिद गर्दा आवश्यकता पहिचान, वार्षिक आवश्यकता तथा परिमाणको विवरण तयार गर्नुपर्ने, मौज्दातको अवस्था हेरेर खरिद गर्नुपर्ने तथा खरिद भएका औषधिको उत्पादन मिति, म्याद सकिने मिति र ब्याच नम्बरलगायतका विवरण व्यवस्थित राख्नुपर्ने भए पनि अभिलेख व्यवस्थापनमा कमजोरी देखिएको प्रतिवेदनले औँल्याएको छ ।
त्यस्तै, नगरपालिकाअन्तर्गतको बर्थिङ सेन्टरमा चालु वर्ष नयाँ सामग्री खरिद भएको नदेखिएको र अघिल्लो वर्षको मौज्दात, चालु वर्षको खरिद तथा बाँकी मौज्दातको समग्र अभिलेख तयार नभएकाले वास्तविक मौज्दात यकिन गर्न नसकिएको प्रतिवेदनमा उल्लेख छ ।
कर कट्टी गरेर पनि दाखिला भएन
नगरपालिकाले विभिन्न भुक्तानीमा कट्टी गरेको करसमेत समयमै सम्बन्धित खातामा दाखिला नगरेको महालेखापरीक्षकले जनाएको छ ।
वित्तीय विवरणमा वर्षान्तसम्म विभिन्न भुक्तानीमा कट्टी गरिएको ८ हजार ८ सय ५३ रुपैयाँ १२ पैसा कर दायित्व देखिए पनि लेखापरीक्षण अवधिसम्म उक्त रकम सम्बन्धित खातामा दाखिला नभएको प्रतिवेदनमा उल्लेख छ । उक्त रकम सम्बन्धित खातामा दाखिला गर्न महालेखापरीक्षकले निर्देशन दिएको छ ।
गत वर्षको दायित्व बजेटमा नराखी भुक्तानी
नगरपालिकाले अघिल्लो आर्थिक वर्षको दायित्वसम्बन्धी खर्चसमेत कानुनी प्रक्रियाबिना भुक्तानी गरेको देखिएको छ ।
प्रतिवेदनअनुसार नगरपालिकाले गत वर्षको बाँकी दायित्व बजेटमा समावेश नगरी सशस्त्र प्रहरी बल नेपाललाई नगर प्रहरीलाई तालिम दिएबापत ३ लाख ६५ हजार १ सय ५३ रुपैयाँ भुक्तानी गरेको थियो ।
नगरसभाबाट निर्णय नगरी विगत आर्थिक वर्षको बाँकी भुक्तानी गरिएको भन्दै उक्त खर्चलाई महालेखापरीक्षकले नियमसम्मत नभएको जनाएको छ ।
आर्थिक कारोबारको आकार ठूलो, तर नियन्त्रण कमजोर
नगराइन नगरपालिकाले आर्थिक वर्ष २०८१/८२ मा करिब १ अर्ब ११ करोड ९७ लाख ६५ हजार ९९ रुपैयाँ बराबरको आय–व्यय कारोबार गरेको थियो ।
यति ठूलो आर्थिक कारोबारको लेखापरीक्षण गर्दा महालेखापरीक्षकले वित्तीय विवरणको पूर्णता, आन्तरिक नियन्त्रण, बैंक हिसाब, योजना कार्यान्वयन, बजेट व्यवस्थापन तथा खर्च प्रणालीमा सुधार आवश्यक रहेको औँल्याएको छ ।
महालेखापरीक्षकको प्रतिवेदनले नगरपालिकाको वित्तीय व्यवस्थापनमा कानुनको पालना, आन्तरिक नियन्त्रण प्रणाली, स्थानीय वित्त व्यवस्थापन, सम्पत्ति संरक्षण, स्रोतको प्राप्ति र उपयोग, बजेट व्यवस्थापन, विकास प्रशासन, अनुदान वितरण तथा अनुगमन, सेवा प्रवाह, जवाफदेहिता र सुशासनका क्षेत्रमा सुधार आवश्यक रहेको समग्र निष्कर्ष दिएको छ ।
बेरुजु घटाउने चुनौती
नगराइन नगरपालिकाका लागि सबैभन्दा ठूलो वित्तीय चुनौतीमध्ये बेरुजु व्यवस्थापन देखिएको छ । चालु वर्षमा थपिएको करिब ४९ लाख रुपैयाँ बेरुजुसहित अद्यावधिक बेरुजु १७ करोड ८९ लाख रुपैयाँभन्दा बढी पुगेको छ ।
बेरुजुको ठूलो हिस्सा विगत वर्षदेखि निरन्तर रहँदै आएको अवस्थामा नगरपालिकाले असुल गर्नुपर्ने रकम असुल गर्ने, प्रमाण कागजात पेस गर्नुपर्ने रकमको प्रमाण जुटाउने र नियमित गर्नुपर्ने रकमलाई कानुनी प्रक्रिया पूरा गरी फछ्र्योट गर्नुपर्ने देखिन्छ ।
महालेखापरीक्षकको प्रतिवेदनले नगरपालिकाको आर्थिक कारोबारलाई व्यवस्थित बनाउन केवल बेरुजु फछ्र्योटमा मात्र नभई बजेट निर्माणदेखि योजना छनोट, कार्यान्वयन, भुक्तानी, लेखांकन र अनुगमनसम्मको समग्र प्रणाली सुधार गर्नुपर्ने संकेत गरेको छ ।
नगरपालिकाको वित्तीय विवरणमा समेत पूर्ण कारोबार समावेश नभएको, पुँजीगत बजेट वर्षको अन्तिम चौमासिकमा मात्रै खर्च भएको, १५ योजनामध्ये १३ योजना कार्यान्वयन नभएको, आन्तरिक आयको हिस्सा न्यून रहेको तथा बैंक र लेखा विवरणबीच करोडौँको कारोबारमा फरक देखिएको तथ्यले नगरपालिकाको वित्तीय अनुशासन र योजना कार्यान्वयन क्षमतामाथि प्रश्न उठाएको छ ।
महालेखापरीक्षकले यस्ता कमजोरी सुधार गर्न कानुनी व्यवस्था पालना, आन्तरिक नियन्त्रण प्रणाली सुदृढीकरण, नियमित बैंक हिसाब मिलान, सबै कारोबारको पूर्ण लेखांकन, आन्तरिक आयको दायरा विस्तार, योजना छनोटमा प्राथमिकता र समयमै बजेट कार्यान्वयनमा जोड दिएको छ ।
तपाईको प्रतिक्रिया !
सम्बन्धित खबर