लक्ष्मीनिया गाउँपालिकामा बजेट लुकाएर खर्च, योजनामा मनपरी !
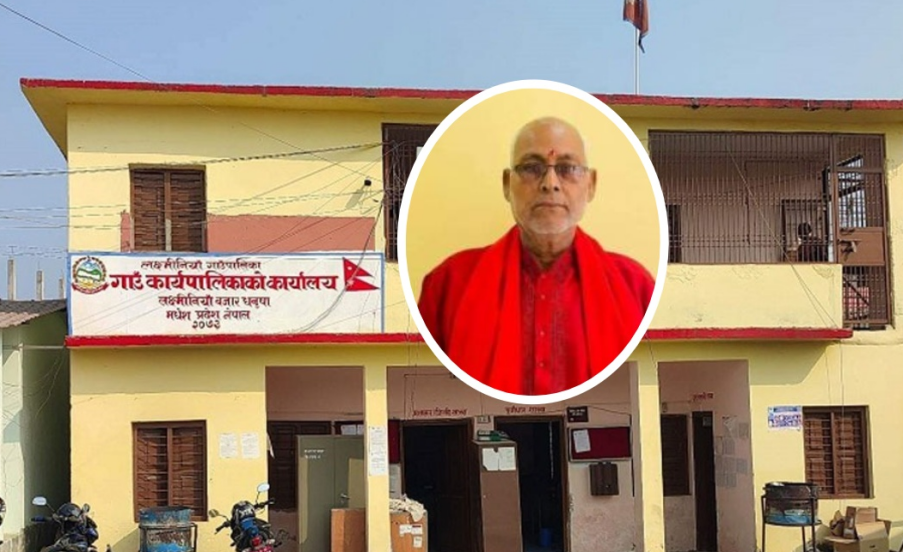

जनकपुरधाम, १८ असोज । धनुषाको लक्ष्मीनिया गाउँपालिकामा आर्थिक वर्ष २०८१/८२ मा २ करोड ९१ लाख ६४ हजार रुपैयाँभन्दा बढी बेरुजु देखिएको छ ।
महालेखापरीक्षकको कार्यालयले गरेको लेखापरीक्षणबाट गाउँपालिकाको वित्तीय कारोबार, बजेट व्यवस्थापन, योजना छनोट, खरिद प्रक्रिया, आन्तरिक आय संकलन तथा विभिन्न कार्यक्रम कार्यान्वयनमा सुधार आवश्यक रहेको औँल्याएको हो ।
महालेखापरीक्षकको प्रतिवेदनअनुसार गाउँपालिकाको आय तथा व्ययतर्फ करिब १ अर्ब १ करोड रुपैयाँको कारोबार परीक्षण गर्दा प्रारम्भिक रूपमा ३ करोड २२ लाख ७१ हजार ७७६ रुपैयाँ बेरुजु देखिएको थियो । त्यसपछि गाउँपालिकाले पेस गरेका प्रतिक्रिया तथा प्रमाणका आधारमा ३१ लाख ७ हजार ३७८ रुपैयाँ सम्परीक्षण भएको छ ।
सम्परीक्षणपछि पनि २ करोड ९१ लाख ६४ हजार ३९८ रुपैयाँ बेरुजु कायम रहेको प्रतिवेदनमा उल्लेख छ । बाँकी बेरुजुमध्ये असुल गर्नुपर्ने, प्रमाण कागजात पेस गर्नुपर्ने, नियमित गर्नुपर्ने तथा पेश्की बाँकी रहेका रकम छन् ।
पुरानो बेरुजु पनि ठूलो
गाउँपालिकाको अघिल्लो वर्षसम्मको बेरुजु पनि ठूलो परिमाणमा रहेको देखिएको छ ।
प्रतिवेदनअनुसार गत वर्षसम्म कायम रहेको बेरुजु करिब २९ करोड ५४ लाख १२ हजार रुपैयाँमध्ये केही रकम सम्परीक्षण भएको छ । चालु वर्षको बेरुजुसमेत जोड्दा गाउँपालिकाको अद्यावधिक बेरुजु ३१ करोड ६८ लाख २१ हजार रुपैयाँभन्दा बढी पुगेको छ ।
लेखापरीक्षणबाट कायम भएको बेरुजुमा करिब १ लाख ९४ हजार रुपैयाँ असुल गर्नुपर्ने, १ करोड ४० लाख ३८ हजार रुपैयाँ प्रमाण कागजात पेस गर्नुपर्ने, २२ लाख २४ हजार रुपैयाँ नियमित गर्नुपर्ने र १ करोड २७ लाख ७ हजार रुपैयाँ पेश्की बाँकी रहेको देखिएको छ ।
वित्तीय विवरणमै सबै कारोबार समेटिएन
महालेखापरीक्षकले गाउँपालिकाले तयार गरेको वित्तीय विवरणमा अन्तरसरकारी अख्तियारी, आन्तरिक आय तथा विभिन्न कोषसँग सम्बन्धित कारोबार पूर्ण रूपमा समावेश नगरेको जनाएको छ ।
प्रतिवेदनअनुसार सामाजिक सुरक्षा तथा संरक्षणतर्फको १४ करोड ४७ लाख ६० हजार रुपैयाँ, स्वास्थ्य क्षेत्र सुधार कार्यक्रमतर्फको ५८ लाख ५१ हजार रुपैयाँ र रोजगार प्रवर्द्धन कार्यक्रमतर्फको ४ लाख ५०० रुपैयाँ गरी करिब १५ करोड ६ लाख ५२ हजार रुपैयाँ रकम स्थानीय सञ्चित कोष व्यवस्थापन प्रणालीमा लेखाङ्कन गरिएको थिएन ।
यसका कारण प्रणालीबाट तयार गरिएको वित्तीय विवरणले गाउँपालिकाको वास्तविक आर्थिक अवस्थालाई पूर्ण रूपमा चित्रण नगरेको महालेखापरीक्षकको निष्कर्ष छ । गाउँपालिकाका सबै आर्थिक कारोबारलाई एउटै वित्तीय विवरणमा समेट्ने व्यवस्था गर्न पनि सुझाव दिइएको छ ।
दुईवटा लेखा प्रणाली, कारोबारमा फरक
गाउँपालिकाले स्थानीय सञ्चित कोष व्यवस्थापन प्रणाली र एकीकृत सार्वजनिक वित्तीय व्यवस्थापन प्रणाली दुवै प्रयोग गर्दै आएको प्रतिवेदनमा उल्लेख छ ।
तर, यी दुई प्रणालीबीच एकै कार्यक्रम वा योजनामा भएको खर्चलाई एकीकृत गर्ने व्यवस्था नहुँदा आयोजनाको वास्तविक कुल खर्च यकिन गर्न कठिन भएको महालेखापरीक्षकले जनाएको छ ।
एकीकृत आर्थिक विवरण र सुत्रबाट तयार गरिएको वार्षिक प्रतिवेदनबीच चालु आर्थिक वर्षको प्राप्ति, भुक्तानी र बैंक मौज्दातमा समेत ठूलो फरक देखिएको छ ।
प्रतिवेदनअनुसार प्राप्तितर्फ १५ करोड ६८ लाख ४३ हजार रुपैयाँभन्दा बढी र भुक्तानीतर्फ १५ करोड ४२ लाख २३ हजार रुपैयाँभन्दा बढीको फरक देखिएको छ ।
बजेट पारित गर्नमै ढिलाइ
गाउँपालिकाले आर्थिक वर्ष २०८१/८२ का लागि ४८ करोड ७७ लाख ५० हजार रुपैयाँको बजेट असार १० गते सभामा पेस गरे पनि बजेट पारित भने पुस २५ गते मात्रै गरेको महालेखापरीक्षकको प्रतिवेदनमा उल्लेख छ ।
कानुनले स्थानीय तहको बजेट असार मसान्तभित्र पारित गर्नुपर्ने व्यवस्था गरेको अवस्थामा गाउँपालिकाले निर्धारित समयभन्दा ढिलो बजेट पारित गरेको देखिएको हो । बजेट खर्च गर्ने अख्तियारीसमेत पुस २६ गते मात्रै दिइएको प्रतिवेदनमा उल्लेख छ ।
महालेखापरीक्षकले कानुनी व्यवस्थाअनुसार समयमै बजेट पारित गरी खर्च गर्ने अख्तियारी प्रदान गर्न सुझाव दिएको छ ।
बजेट सीमा निर्धारण समिति गठन भएन
स्थानीय तहमा आगामी आर्थिक वर्षको आय प्रक्षेपण, स्रोतको सन्तुलित वितरण र बजेटको सीमा निर्धारण गर्न स्रोत अनुमान तथा बजेट सीमा निर्धारण समिति गठन गर्नुपर्ने कानुनी व्यवस्था छ ।
तर, लक्ष्मीनिया गाउँपालिकाले यस्तो समिति गठन नगरेको प्रतिवेदनले औँल्याएको छ । बजेट सीमा, क्षेत्रगत प्राथमिकता तथा स्रोतको प्रक्षेपणसम्बन्धी आवश्यक प्रक्रिया पूरा गर्न गाउँपालिकालाई सुझाव दिइएको छ ।
२७ योजनामा ‘अवण्डा’ बजेट
गाउँपालिकाले स्पष्ट कार्यक्रम नखुलाई २७ वटा योजना तथा कार्यक्रममा १ करोड ५८ लाख १ हजार ८७० रुपैयाँ बजेट राखेर कार्यपालिकाको निर्णयबाट खर्च गरेको महालेखापरीक्षकले जनाएको छ ।
बजेटलाई यसरी अवण्डा राखेर खर्च गर्दा वित्तीय अनुशासन र पारदर्शिता कमजोर हुने भन्दै महालेखापरीक्षकले यस्तो अभ्यास अन्त्य गर्न सुझाव दिएको छ ।
प्रतिवेदनमा उदाहरणका रूपमा विकलको तलब भुक्तानी, डीपीआर तयारी, सिलाइ मेसिन खरिद तथा विभिन्न शुल्कलगायतका शीर्षकमा अवण्डा बजेटबाट खर्च गरिएको उल्लेख छ ।
१४६ योजनामध्ये अधिकांश साना
आर्थिक वर्ष २०८१/८२ मा गाउँपालिकाले वडा तथा पालिकास्तरमा १४६ वटा योजना तथा कार्यक्रम सञ्चालन गरेको देखिन्छ । ती योजनाका लागि १० करोड ९६ लाख ९ हजार ७३ रुपैयाँ खर्च भएको प्रतिवेदनमा उल्लेख छ ।
तर, योजनाको ठूलो हिस्सा साना तथा वितरणमुखी प्रकृतिका रहेको महालेखापरीक्षकको टिप्पणी छ ।
१४६ योजनामध्ये ५ लाख रुपैयाँभन्दा कम लागतका ६७ वटा योजना रहेका छन् । यो कुल योजनाको करिब ४५.८९ प्रतिशत हो ।
महालेखापरीक्षकले दीर्घकालीन प्रतिफल प्राप्त हुने ठूला र प्राथमिकतामा आधारित योजनालाई प्राथमिकता दिन सुझाव दिएको छ ।
क्षेत्रगत रूपमा गाउँपालिकाले आर्थिक विकास, सामाजिक विकास, पूर्वाधार, सुशासन तथा प्रशासनिक क्षेत्रमा बजेट विनियोजन गरेको थियो ।
प्रतिवेदनअनुसार कुल ४७ करोड ७२ लाख ४९ हजार ९७० रुपैयाँको बजेटमध्ये ३४ करोड ८५ लाख ४६ हजार २३२ रुपैयाँ खर्च भएको छ । यो कुल बजेटको करिब ७३.०३ प्रतिशत हो ।
सामाजिक विकासतर्फ खर्चको अवस्था ८१.७७ प्रतिशत, आर्थिक विकासतर्फ ७९.२६ प्रतिशत र पूर्वाधार विकासतर्फ ६३.९४ प्रतिशत रहेको छ । सुशासन तथा अन्तरसम्बन्धित क्षेत्रमा भने खर्चको अवस्था ४८.२८ प्रतिशत मात्रै रहेको प्रतिवेदनमा उल्लेख छ ।
गाउँपालिकाले विभिन्न शीर्षकमा १७ करोड २३ लाख ९० हजार ४२ रुपैयाँ बजेट विनियोजन गरी करिब १० करोड ३५ लाख ८७ हजार १२५ रुपैयाँ बराबरको पुँजीगत प्रकृतिको खरिद तथा निर्माण कार्य गरेको थियो ।
तर, गाउँपालिकाले आफ्नै खरिद नियमावली नबनाएको अवस्थामा वार्षिक खरिद योजना तथा गुरुयोजना तयार नगरी खरिदसम्बन्धी काम गरेको महालेखापरीक्षकको प्रतिवेदनमा उल्लेख छ ।
खरिद कार्यलाई व्यवस्थित, पारदर्शी र प्रभावकारी बनाउन कानुनअनुसार वार्षिक खरिद योजना तथा गुरुयोजना बनाउन सुझाव दिइएको छ।
उपभोक्ता समितिमार्फत हेभी मेसिन प्रयोग
गाउँपालिकामा उपभोक्ता समितिमार्फत भएका विकास निर्माणका काममा पनि महालेखापरीक्षकले प्रश्न उठाएको छ ।
प्रतिवेदनअनुसार योजनामा संलग्न उपभोक्ता समितिको व्यवस्थित अभिलेख नराखिएको तथा हेभी मेसिनरी प्रयोग हुने कामसमेत उपभोक्ता समितिमार्फत गराइएको पाइएको छ ।
उपभोक्ता समितिमार्फत सञ्चालन गरिने योजना, समिति गठन, लागत सहभागिता, कामको प्रकृति तथा भुक्तानी प्रक्रियालाई कानुनअनुसार व्यवस्थित गर्न महालेखापरीक्षकले सुझाव दिएको छ ।
गाउँपालिकाले आफ्नो क्षेत्रभित्र रहेका पोखरी तथा हाटबजारको विवरणसमेत यकिन नगरेको र आर्थिक वर्ष २०८१÷८२ मा तिनको ठेक्का व्यवस्थापन नगरेको प्रतिवेदनमा उल्लेख छ।
स्थानीय तहको अधिकार क्षेत्रभित्र रहेका पोखरी तथा हाटबजारबाट ठेक्का लगाएर आन्तरिक राजस्व संकलन गर्न सकिने भए पनि त्यसतर्फ पर्याप्त पहल नभएको महालेखापरीक्षकको भनाइ छ ।
गाउँपालिकाको कुल आन्तरिक आय ८१ लाख १५ हजार ३८८ रुपैयाँ रहेको देखिन्छ। संघीय अनुदानबाट भएको खर्चको तुलनामा आन्तरिक आयको हिस्सा करिब ३.३७ प्रतिशत मात्रै रहेको प्रतिवेदनले देखाएको छ ।
विद्यालय र शैक्षिक कार्यक्रमको खर्चमा पनि कैफियत
लेखापरीक्षणका क्रममा विद्यालयतर्फको अनुदान, छात्रवृत्ति, दिवा खाजा, निःशुल्क पाठ्यपुस्तक, कक्षा ८ परीक्षा सञ्चालन तथा डिजिटल सिकाइ सामग्री व्यवस्थापनलगायतका शीर्षकमा विभिन्न कैफियत देखिएको प्रतिवेदनमा उल्लेख छ ।
लेखापरीक्षणपछि गाउँपालिकाले प्रमाण तथा आवश्यक कागजात पेस गरेका कतिपय रकम सम्परीक्षण गरी लगत कट्टा गरिएको छ ।
उदाहरणका रूपमा निःशुल्क पाठ्यपुस्तकतर्फ ३३ हजार १२२ रुपैयाँ, दिवा खाजातर्फ ४२ हजार ९०० रुपैयाँ, डिजिटल सिकाइ सामग्री व्यवस्थापनतर्फ ३ हजार ६०० रुपैयाँ लगायतका रकम सम्परीक्षण भएको प्रतिवेदनमा उल्लेख छ ।
विद्यालयगत शिक्षक दरबन्दी, शिक्षक अनुदान कोटा तथा विद्यालयगत अभिलेख अद्यावधिक गर्नुपर्ने विषयमा पनि प्रतिवेदनले ध्यानाकर्षण गराएको छ ।
गाउँपालिकाले प्रधानमन्त्री रोजगार कार्यक्रमअन्तर्गत सात वडामा १७ वटा योजनामार्फत ११३ जनालाई औसत ३२.६४ दिन रोजगारी उपलब्ध गराएको छ ।
यसका लागि २४ लाख ६४ हजार २५२ रुपैयाँ श्रमिक ज्याला भुक्तानी भएको प्रतिवेदनमा उल्लेख छ । तर, गाउँपालिकाका नियमित योजना र प्रधानमन्त्री रोजगार कार्यक्रमअन्तर्गतका योजनाबीच दोहोरोपन नरहेको यकिन गर्ने आधार स्पष्ट नदेखिएको महालेखापरीक्षकले जनाएको छ ।
कार्यक्रमबाट लक्षित वर्गलाई अल्पकालीन रोजगारी सिर्जना भए पनि दीर्घकालीन रोजगारी तथा दिगो प्रतिफल सुनिश्चित हुने अवस्था नदेखिएको भन्दै कार्यक्रमलाई निर्देशिकाअनुसार व्यवस्थित गर्न सुझाव दिइएको छ ।
निर्माणका कागजात र नापीमा समेत कमजोरी
निर्माणतर्फका प्राविधिक मूल्याङ्कन, नापी, ठेक्का, बिल तथा कार्यसम्पन्न कागजातमा मिति र नापी किताब नम्बर स्पष्ट रूपमा उल्लेख नभएको पनि प्रतिवेदनमा औँल्याइएको छ ।
यसले काम तोकिएको समयमा सम्पन्न भए–नभएको यकिन गर्न कठिन हुने भन्दै नापी तथा कार्यसम्पन्न कागजातमा मिति र नापी किताब नम्बर स्पष्ट उल्लेख गरी छुट्टै अभिलेख राख्न महालेखापरीक्षकले सुझाव दिएको छ ।
महालेखापरीक्षकको निष्कर्षमा लक्ष्मीनिया गाउँपालिकाको वित्तीय विवरण, आन्तरिक नियन्त्रण प्रणाली, सम्पत्ति संरक्षण, स्रोत साधनको प्राप्ति तथा उपयोग, बजेट व्यवस्थापन, विकास प्रशासन, अनुदान वितरण, सेवा प्रवाह, जवाफदेहिता र सुशासनका क्षेत्रमा सुधार आवश्यक रहेको उल्लेख छ ।
लेखापरीक्षणबाट देखिएको बेरुजु तथा अन्य कैफियतलाई कागजी रूपमा फछ्र्योट गर्नेभन्दा आगामी दिनमा त्यस्ता समस्या दोहोरिन नदिने गरी आन्तरिक नियन्त्रण प्रणाली बलियो बनाउनुपर्ने प्रतिवेदनको मूल सन्देश देखिन्छ ।
महालेखापरीक्षकले कानुनको पालना, पारदर्शी बजेट कार्यान्वयन, प्रभावकारी आन्तरिक नियन्त्रण, प्राथमिकतामा आधारित योजना तथा वित्तीय अनुशासन कायम गर्न गाउँपालिकालाई सुधारका लागि ध्यानाकर्षण गराएको छ ।
तपाईको प्रतिक्रिया !
सम्बन्धित खबर